Hvordan gjøre ESG lønnsomt?
16.11.2026
FAGARTIKKEL
Bærekraft selges ofte inn som noe som «lønner seg å gjøre». Et mer holdbart utgangspunkt for at bærekraft er lønnsomt er rasjonell bærekraft. Nemlig å bruke bærekraftsanalyser til å gjøre virksomheten mer robust og konkurransedyktig over tid, og å vise effekten i de finansielle tallene ledelsen måler og styrer etter.
Bærekraft lønner seg ikke alltid
Belief mener det er viktig å skille mellom kort og lang sikt. Kortsiktig lønnsomhet handler om avkastning, investorer og resultat i neste periode. Langsiktig lønnsomhet handler om bedre håndtering av risiko, økt robusthet og konkurransefortrinn. En konsernledelse som får høre at «bærekraft er lønnsomt» kan derfor med rette spørre: hvilket tiltak er nødvendig, hvor mye koster det før det blir lønnsomt, og når slår den lønnsomme effekten ut? Mange bærekraftstiltak hører hjemme i den langsiktige kategorien, og da må de også vurderes og dokumenteres deretter. En bærekraftig forretningsmodell mener vi derfor er en modell for langsiktig verdiskaping.
Fire finansielle innganger som får konsernledelsen til å lytte
Konsernledelsen styrer etter regnskap, kapitalstruktur og risiko. Da må ESG oversettes til samme terminologi. Vi trekke frem fire aktuelle finansielle perspektiver som ESG må kobles til:
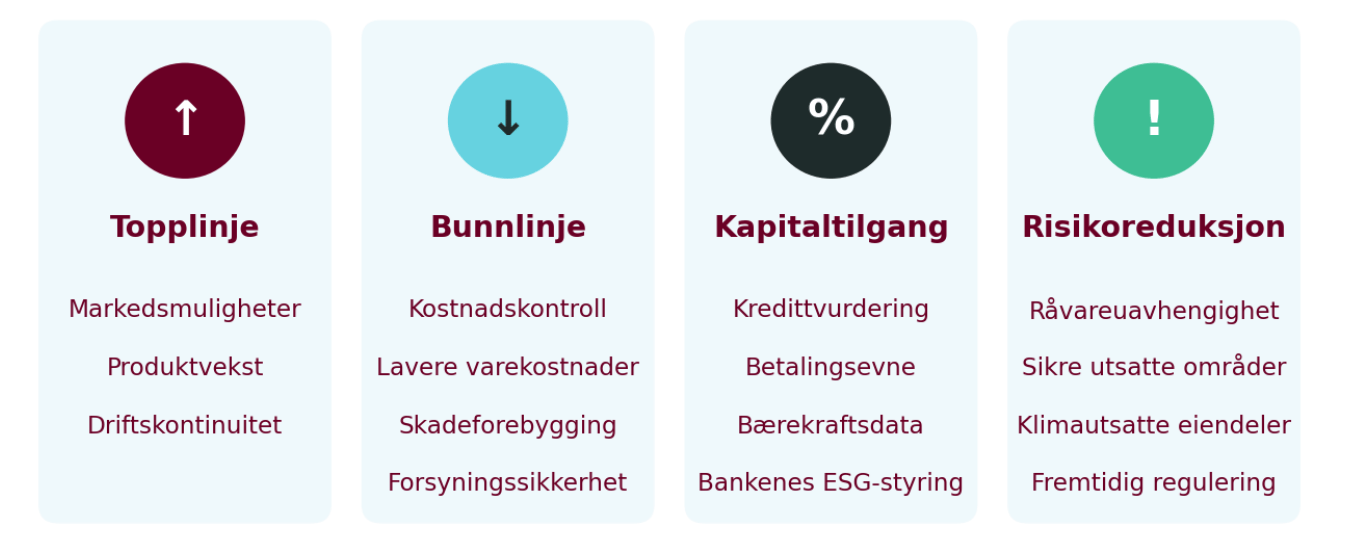
Figur 1: Fire aktuelle finansielle perspektiver for å snakke om ESG med CFO, CEO og CRO. Kilde: Belief Group.
Forklaring av de økonomiske perspektivene i figuren over:
Topplinje: Økte markedsmuligheter gjennom f.eks. nye, mer bærekraftige produkter og tjenester. Motstandsdyktig drift og tilpasning mot ekstremvær kan bidra til å sikre markedstilgang og i tillegg gi mindre nedetid og tapt salg.
Bunnlinje: Forventet lavere varekostnader over tid og bedre forsyningssikkerhet ved gjenbruk av eksisterende materialer i produksjonskjeden. Forventet lavere erstatningskostnader og forsikringspremie ved sikring av bygg og eiendeler mot flom og ras.
Kapitaltilgang: I 2026/2027 skal bankene innlemme ESG-risiko i sine styrings- og kredittprosesser. EBAs retningslinjer for ESG-risiko (EBA/GL/2025/01) gjelder fra 11. januar 2026 for store finansielle institusjoner, og for mindre og ikke-komplekse fra 11. januar 2027. Virksomheter som kan dokumentere hvordan de håndterer klima- og naturrisiko, gir banken et bedre beslutningsgrunnlag i sine kredittvurderinger. Om og hvor mye det slår ut i pris og finansieringsvilkår for låntakere, forventer at vil variere fra bank til bank.
Risikoreduksjon: Redusere råvareavhengighet, mer robuste leverandørkjeder, sikring av skadeutsatte områder, vurdering av eiendeler som er utsatt for klimarisiko, og forberedelse til kommende ESG relaterte reguleringer, er alle tiltak som bidrar til redusert ESG-risiko og dermed finansiell risiko.
Basert på et klima- og miljøperspektiv har vi eksemplifisert dette ytterligere med en konkret sektor i neste avsnitt.
Eksempler fra Tekstilindustrien
Tekstilindustrien er et eksempel på en industri som blant annet har et grunnleggendestort ressursbehov og vannforbruk, og er et eksempel på hvordan naturrisiko, sirkulære forretningsmodeller og etterlevelse av ESG reguleringer direkte kan påvirke en eller flere av de finansielle perspektivene som er identifisert. Dette er synliggjort i Figur 2 under.
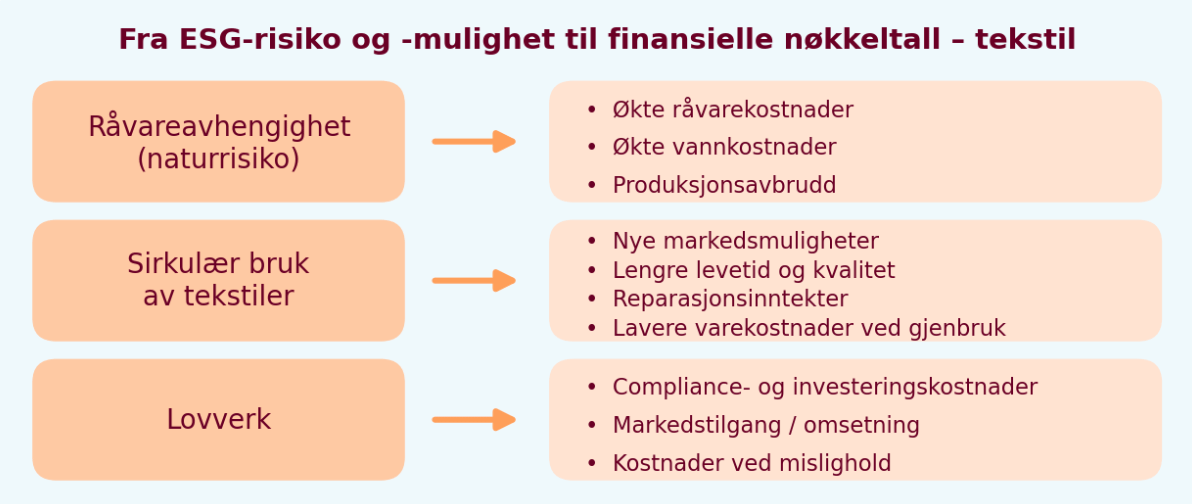
Figur 2: Fra ESG-risiko og -mulighet til finansielle nøkkeltall i tekstilbransjen.
For å konkretisere dette ytterligere har vi tatt utgangspunkt i noen sentrale endringer i lovverket:
Forbrukervernreglene (EmpCo direktivet (EU) 2024/825): Direktivet skal anvendes fra 27. september 2026 i EU. De forbyr blant annet generiske miljøpåstander som «miljøvennlig», «bærekraftig» og «100% resirkulert materialet» uten dokumentert, anerkjent bevist som kan bekrefte påstanden. Etterlever ikke virksomheten dette vil den være nektet salg på det europeiske markedet og forventet reduserte salgsinntekter inntil det er på plass.
Økodesignforordningen (ESPR forordning (EU) 2024/1781): Forordningen er rammeverket for krav til offentliggjøring av produkters levetid, reparasjonsmulighet og grad av resirkulerbart, hvor det digitale produktpasset (DPP) er en del av kravet. Både i ESPR og DPP er tekstil en prioritert produktgruppe. EU kommisjonens foreløpige plan er at den delegerte rettsakten for tekstil vedtas i fjerde kvartal 2027, så kommer kravene til tekstilprodusenter etter det. Forbudet mot å destruere usolgte klær og sko gjelder store virksomheter allerede fra 19. juli 2026 i EU. Hvordan og når reglene gjelder i Norge avhenger av innlemmelsen i EØS-avtalen. Likevel gjelder begge lovkravene (ESPR og DPP) for norske virksomheter som markedsfører eller selger produkter på det europeiske markedet.
Tre fokusområder for lønnsom bærekraft i forretningsmodellen
I arbeidet med å gjøre ESG lønnsomt på sikt i virksomheten sin forretningsmodell har vi trukket frem tre følgende sentrale fokusområder:
1. Koble ESG direkte til finansielle tall
Bruk allerede utarbeidet dobbel vesentlighetsanalyse (DVA) som utgangspunkt for hva som er finansielt vesentlig for virksomheten. Har ikke virksomheten på plass en DVA, anbefaler vi å kartlegge og deretter vurdere fra et finansielt perspektiv hvilke ESG-faktorer som dere er utsatt for.
Mer konkret for virksomheter som er avhengig av råvarer og materialer. Kartlegg og vurder virksomhetens råvareavhengighet og koble denne til mulig tapt inntekt ved mangel på tilgang av vitale materialer i verdikjeden.
2. Se robusthet som konkurransefortrinn og forretningsmulighet
Iverksett konkrete tiltak basert på egne eller eksternt tilgjengelige sårbarhetsanalyser på utsatte områder og eiendeler som er gjenkjennbart med egen virksomhet.
Behandle ESG-risiko som del av den finansielle risikoen på topplinje, bunnlinje, kapitaltilgang og vurdering av risiko på granulert nivå basert på figur 1.
Iverksett prosess for lenge bevaring og levetid av materialer i verdikjeden. Det øker virksomhetens robusthet mot uforutsette ekstreme værhendelser som begrenser tilgangen og tilhørende prissjokk når tilbudet på etterspurte knappe ressurser minker.
3. Bruk ledelsens språk
Oversett ESG-risiko og -muligheter til topplinje, bunnlinje, kapitaltilgang og risikovurdering.
Klima- og naturrisiko oppleves ofte som for langsiktig til å prioriteres i den kortsiktige daglige styringen. Knytt den derfor til forretningsmodell, verdikjede og innsatsfaktorer gjennom å være mindre avhengig til jomfruelige råmaterialer, opprette robuste og operative lokaler, og tilgjengeliggjør gjenbrukbare materialer for effektive produksjonskanaler og leveranser.
Spørsmål som kan være nyttig å stille til sin virksomhet og konsernledelse
Topplinje (omsetning og margin): Hvor stor andel av vår omsetning og dekningsbidrag kommer fra produkter der kvalitet, levetid og opphav er en reell salgsfaktor, og vokser preferansen på disse egenskapene blant våre forbrukere?
Topplinje (driftskontinuitet): Har vi kartlagt flom-, ras- og skredrisiko for egne lokaler/områder og viktige leverandører? Hva ville en ekstrem hendelse koste i nedetid og tapt omsetning, og hvordan kan det påvirke kostnaden ved tilpasning og økt forsikringspremie?
Bunnlinje (varekostnader): Hvilke råvarer utgjør størst andel av varekostnadene, og hvor sårbare er de mot ekstremvær og tap av natur? Hva skjer med varekostnad og leveranser hvis prisen stiger eller tilgangen uteblir?
Bunnlinje (gjenbruk): Hvor stor andel av materialene i produktene er resirkulert eller kan gjenbrukes? Hva er kostnaden for å ta tilbake produkter ved endt levetid (innsamling og belønning), sammenlignet med hva vi sparer på nye råvarer?
Kapitaltilgang: Hvilken dokumentasjon på klima- og naturrisiko etterspør bank og forsikringsselskap, og kan vi levere den i dag?
Minimere risiko (regulering): Hvilke miljøpåstander bruker vi i markedsføring, og kan de dokumenteres etter 27. september 2026? Hvilke av produktene våre omfattes av ESPR og DPP, og har vi gjort en vurdering av hva en tilpasning til koste?
Kilder
Europaparlaments- og rådsdirektiv (EU) 2024/825 om styrking av forbrukernes stilling i den grønne omstillingen.
Europaparlaments- og rådsforordning (EU) 2024/1781 om økodesign for bærekraftige produkter (ESPR).
European Banking Authority (2025). Guidelines on the management of ESG risks, EBA/GL/2025/01.
Europakommisjonen. Textile apparel and the Digital Product Passport (single-market-economy.ec.europa.eu).
Kontakt: Terje Nøstdal (Terje.Nostdal@beliefgroup.com) og Cecilie Vestli Traaseth (Cecilie.Traaseth@beliefgroup.com)
(+47) 22 83 82 83
post@beliefgroup.com
Ta kontakt
Besøk
Nedre Slottsgate 5
0157 Oslo, Norway
Kontakt oss
La oss jobbe sammen!
